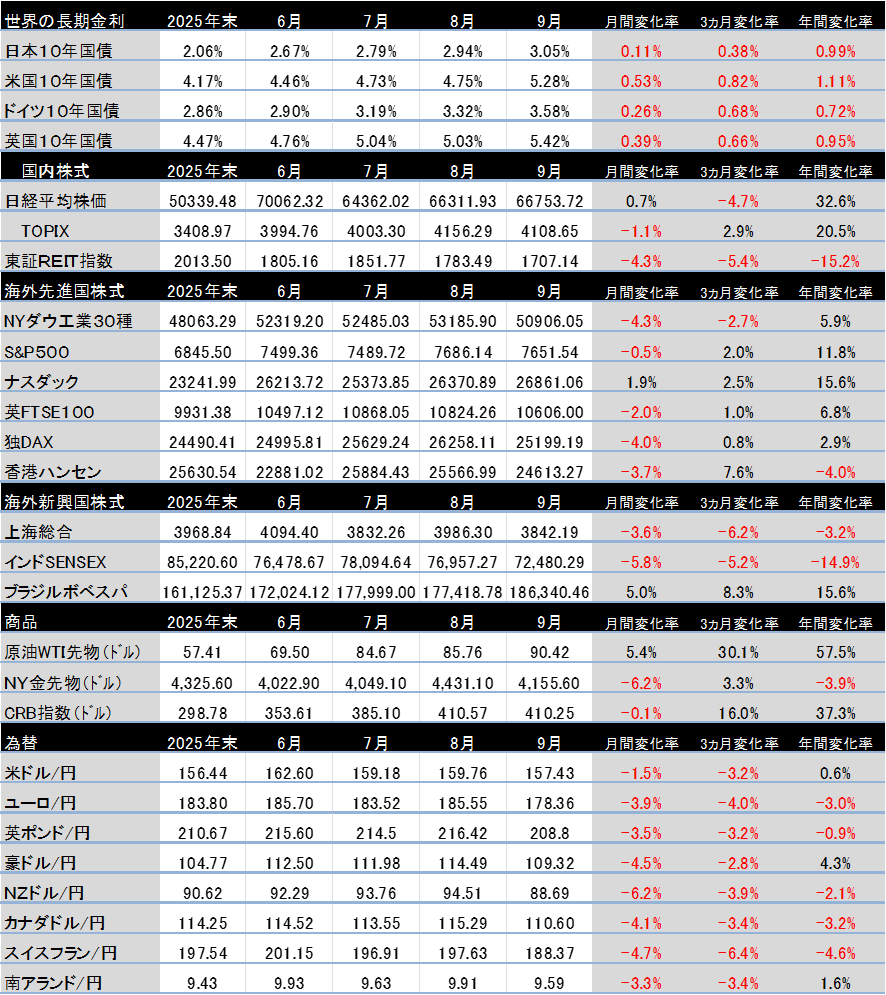
今月は月初に発表された米8月雇用統計が予想外の増加となり、金融市場の前提となる景気・物価見通しが一変しました。原油高や世界各国の財政悪化が意識され、債券安(長期金利の上昇)が最重要テーマに浮上。長期金利上昇に歩調を合わせるように、日米欧の中央銀行はそれぞれ0.25%の利上げを実施し、今後の利上げ継続も示唆しています。
コロナ後の急速なインフレから少し落ち着きをみせていた物価でしたが、イランによるホルムズ海峡封鎖の長期化、米中間選挙を前にしたトランプ大統領のバラマキ公約の発表、またAIが様々な資源を爆食いしていることから「インフレ第2波」が始まろうとしています。すべての経済主体(家計・企業・政府)がインフレ第2波に備えなければなりません。
その他に目についた動きとしては「米国離れ」。ノルウェー政府系基金が米国債の比率を下げ、日本国債の比率を高める方針を発表したり、カナダが欧州と連携強化「EU準加盟国構想」を議論したりなど、長年かけて築いてきた米国のソフトパワーが衰退しています。
また9月の外国為替市場では、日米当局が円安阻止の為かなり強い姿勢を示したことで円高ドル安に振れました。株式市場では限られたAI関連大型株が堅調である一方、景気敏感株や高配当株が長期金利の上昇を受けて低調でした。S&P500指数は月間でほぼ横ばいでしたが、77%の銘柄が下落している事実が株式市場の実態を示しています。
リスク管理型のポートフォリオ運用には逆風と言える投資環境ですが、5年先10年先を見据えた粘り強い運用姿勢が重要な時期だと思います。
【2026年9月の注目ニュース】
9/2 日本の長期金利が30年ぶりに3%の大台に上昇(政府・企業に選別迫る)
9/4 大和ハウスは新築戸建ての受注を5000万円以上に絞り込む(資材高・職人不足で23都道府県で撤退)
9/5 米8月雇用統計16.2万人増(予想5-7万人増)7月も上方修正で2万1000人増加
9/5 ノルウェー政府系基金は米国債の比率を下げ、日本国債の比率を高める方針
9/6 日経特集:長期金利3%の警鐘「住宅ローン、定年後もが7割」金融教育の遅れ挽回急務
9/7 8月末の外貨準備高は前月比6.2%減の1兆2075億ドル(過去最大の為替介入の影響)
9/8 米ドル離れで南アや豪州などの資源国通貨に資金が流入(米国資産偏重の見直し)
9/9 8日の外為市場で円が1ドル152円台に(円キャリー逆回転で、円が主要通貨で独歩高)
9/9 欧州の年金基金が債券中心の運用から株式シフトへ(インフレを背景に年金改革)
9/11 米共和党大会でトランプ氏が中間選挙に勝てば「国民に5000ドルを配ることを公約」
9/11 欧州中央銀行は10日、0.25%利上げを決定(年2.5%)2会合ぶり、インフレ抑制狙う
9/12 東証REIT指数が年初来安値で1年3カ月ぶりの安値水準(金利先高観で海外マネー流出)
9/14 アンソロピックCEOがAI開発減速訴え「1年以内にネットを乗っ取る」
9/16 米長期金利5%、日本は3%「原油高、財政拡張続く」
9/17 アップル株堅調「AI競争に一線を画し、今世紀初のナスダックと逆相関の値動きに」
9/17 セールスフォース株がSaaSの死から復調(6月安値から7割高で年初の水準回復)
9/17 16日、FRBが3年ぶりの利上げを全会一致で決定(0.25%利上げでFFレート年3.75%~4%)
9/18 日銀資金循環統計2026年3月末「家計の株式・投信比率が初めて保険・年金を逆転」
9/18 SBGが1兆円社債発行(年限7年、利率4.75%)「国内の個人向け社債の5割に迫る」
9/19 18日、日銀が0.25%利上げ(年1.25%)委員2名が反対も連続利上げも排除せず
9/21 カナダ、欧州と連携強化「EU準加盟国構想」を議論(ミドルパワー同盟を模索)
9/24 JR九州がSBIと業務提携をして銀行・証券分野に参入
9/24 米メタが買い物や旅行予約代行のAI「ミューズ」を公開(旅行予約や金融株が下落)
9/25 今年の米社債市場は過去最高額の発行(投資適格債は前年比26%増の2.3兆ドルの見通し)
9/25 米ネットフリックス、顧客をユーチューブに奪われ低迷(株価は1年で40%下落)
9/26 米長期金利の上昇で米商業用不動産市場で遅延やデフォルトが増加している
9/26 米国データセンター関連株の下げが目立つ(各地で建設反対運動、計画遅延・電気代増が重荷)
9/29 米30年債が22年ぶりに5.5%台に上昇(原油高で10月と12月も利上げ予想6割に)
9/30 米AI自主規制で合意(トランプ大統領がAI企業トップ6社と合意文書に署名)
9/30 米国株式市場でIPO延期相次ぐ(AI開発リスクや金利上昇で)
【世界投資地図(年初来騰落率)】